
டாடாவோ, அம்பானியோ பெரிய முதலோடு தங்கள் தொழிலை  ஆரம்பிக்க
வில்லை. கடன் வாங்கித் தான் ஆரம்பித்தார்கள். நிறுவனத்துக் கான கடனை வாங்க
அக்காலத்தில் அவர்கள் பட்ட கஷ்டங்கள் கொஞ்ச நஞ்சமல்ல. அவர்களோடு
ஒப்பிட்டால் தொழில்கடன் வாங்க இன்றைக்கு உள் ள சிரமங்கள், பிரச்னைகள்
குறைவே. சில முன் தயாரிப்புகளோடு அணுகினா ல் அந்தப் பிரச்னைகளையும் பிஸினஸ்மேன்கள் தவிர்த்து நிச்சயம் வெற்றி பெறலாம்.
தேவை தெளிவான பார்வை
‘ வேலை
செய்யப் பிடிக்கவில்லை; அதனால் பிஸினஸ் செய்யப் போகி றேன்’ என்று சொல்லி
தொழிலில் இறங்குகிறவர்கள், வெற்றி பெறுவ து கடினம்தான். அதே போல செய்ய
நினைக்கும் தொழில் பற்றிய முழு மையான அறிவு, தெளிவான நம்பிக் கை இல்லாமல்
தொழிலில் இறங்கு கிறவர்களுக்கும் தோல்வி நிச்சயம் தான். தொழில்கடன் கேட்டு
வங்கி யை அணு குகிறவர்களை வங்கி மேலாளர் முதலில் சோதிப்பது அவர்களின்
நம்பிக்கையைத்தான். தொழில் முனைவர் பேசும் ஒவ் வொரு வார்
 த்தையும்
வங்கி தரப்பில் உன்னிப்பாகக் கவனிக்கப்படும். சில சமயம் வங்கி மேலாளர்
தொழில் முனைவரின் உறுதியைக் குலைக்கு ம் வகையில் சில கேள்விகளைக் கேட்கவும்
செய்யலாம்.
‘நீங்கள்
சொல்கிற பிஸினஸை என க்குத் தெரிந்த நபர் ஒருவர் செய்தார். அதில் அவருக்கு
பலத்த நஷ்டம். வே று ஏதாவது பிஸினஸுக்கான ஐடியா உங்களிடம்இருக்கிறதா?’ என
வங்கி மேனேஜர் கேட்பதாக வைத்துக் கொள்வோம். இதற்கு  தொ
ழில் முனைவரின் பதில் என்னவாக இருக்கும்..? உடனே பதற்றமடையும் பலர்,
‘சார், என்கிட்ட இன்னொரு பிஸினஸுக்கான ஐடியாவும் இருக்கி றது’ என்று
தான்சொல்வார்கள். இந்த ஒருவரி பதில்போதும், உங்கள்தொழி ல் மீது உங்களுக்கு
ஆழமான நம்பி க்கை இல்லை என்று சொல்ல. ஆனா ல், இத்தகைய பதில்களால் மட்டுமே
‘கடன் கிடைக்காது’ என்று சொல்லி விட முடியாது. ஆனால், இது போன்ற சின்ன
சின்ன விஷயங்கள் நீங்கள் செய்யப்போகிற தொழில் மீது உங்க ளுக்கு இருக்கும்
உறுதியைக் காட்டி விடும். எனவே தெளிவான பார்வை, உறுதியான திட்டம் தேவை.
பிஸினஸ் பிளானில் என்ன இருக்க வேண்டும்?
நீங்கள் செய்யப் போகிற பிஸினஸ் இதுதான் என்று முடிவு செய்து 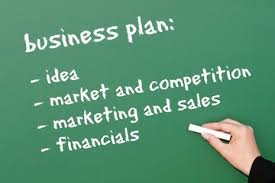 விட்டால்
அதற்கான பிளானை தயார் செய்ய வேண்டும். முத லில் உங்களைப் பற்றிய தகவ
ல்கள், நீங்கள் யார், என்ன செய்து கொ ண்டிருந்தீர்கள், இனி என்ன செய்யப்
போகிறீ ர்கள் என்ற விவரங்கள் இருக்க வேண்டும். தொடங்கப்போகிற தொழிலைப்
பற்றி உங்க ளுக்கு என்னதெரியும், எப்படித் தெரியும், அந்தத் தொழிலில் என்ன
புது மைகள் செய்யப் போகிறீர்கள்; உங்களுக்கான மூலப்பொருட்கள்
 எங்கு
கிடைக்கும்; உங்களின் வாடிக்கையாளர்கள் யார் என்பது பற்றி தெளிவாகக் கூற
வேண்டும். இந்தத் தொ ழில்மூலம் மாதத் துக்கு எவ் வளவு வருமானம் கிடைக்கு ம்
என்கிற தோராயமான கண க்கு வேண்டும்.
இதற்கு
டி.எஸ்.சி.ஆர். என்கி ற விகிதத்தை நிச்சயம் பார்ப்பார்கள். Debt Service
Coverage Ratio என்பதன் சுருக்கமே டி.எஸ்.சி.ஆர். அதாவது, ஒரு மாதத்துக்கு
நீங்க  ள்
15 ஆயிரம் சம்பாதிக்கிறீர் கள் எனில், அசலுக்கும் வட்டி க்குமாகச்
சேர்த்து ரூபாய் 10 ஆயிரம் போ க, குறைந்தது ரூபாய் 5 ஆயிரம் உங்களிடம்
இருந்தால்தான் தொடர்ந்து பிஸினஸ் நடத்த முடியும். அதாவது, இந்த விகிதம்
1.5க்கு மேல் இருந்தால் மட்டுமே உங் களுக்கு எளிதாகக்கடன் கிடைக்கும்.
நீங்கள்செய்யும் பிஸினஸில் இந்த வருமானம் உங்களுக்கு இருக்கிறதா என் பதை
நீங்களே உறுதிசெய்து கொண்டு, வங்கியை அணுகினால் தெம்பாகப் பேசலாம்.
கடன் வகைகள்
அடமானக் கடன்
( secured
loan) ஒரு கோடி ரூபாய்க்கு மேல் உங்களுக்கு பணம் தேவை எனில், அடமானம்
இல்லாமல் கடன் கிடைக்கா து. அந்த சமயத்தில் உங்களிடம் இருக்கு ம்
சொத்துக்களை அடமானம் வைத்துத் தான் கடன் பெற முடியும். ஒருவேளை இரண்டு கோடி
ரூபாய் தே வைப்பட்டால் ஒரு கோடி ரூபாய் வரை கிரெடிட் கேர ண்டி திட்ட
த்தின் மூலம் அடமானம் இல்லாமலும், மீதமுள்ள ஒரு கோடிக்கு சொத்துக்களை
அடமானம் வைத்தும் கடன் பெறலாம்.
எவ்வளவு சொந்தப் பணம் வேண்டும்?
பிஸினஸ் திட்டத்திலே நமக்கு எவ்வளவு தொகை தேவைப்படும்  என்று
தெரிந்துவிடும். அந்தத் தொகையில் குறைந்தபட்சம் 1:4.5 என்ற விகிதத்தில்
(Debt Equity Ratio) நம்மிடம் சொந்தப் பணம் இருக்க வேண்டும். அதாவ து, ஒரு
லட்சம் ரூபாயை நீங்கள் மூல தனமாக கொண்டு வந்தால் வங்கிகள் 4.5 லட்சம்
வரைக்கும் கடன் கொடுக்கும். இந்த விதிதான் நிரந்தரம் என்று சொல்ல முடி
யாது. மிகச் சில சமயங்களில் மட்டும் இந்த விகிதத்துக்கு கீழே
 சென்றால்
வங்கிகள் கடன் கொடுக்கு ம். அது நீங்கள் செய்யும் தொழில், உங் கள் பிஸினஸ்
நடக்கும் இடம் போன்ற பல காரணிகளை வைத்து வங்கிகள் முடிவு செய்யும்.
இருந்தாலும் முதல் முறை தொ ழில் தொடங்குவோர் இந்த விகிதத்துக்கு ம் குறைவாக
மூலதனம் வைத்திருந்தா ல் கடன் கிடைப்பதில் சிரமம் ஏற்படலாம். உங்கள்
தொழிலில் உங்கள் முதலீடு கணிசமாக இருக்க வேண்டும் என வங்கிகள்
எதிர்பார்ப்பது தான் இதற்குக் காரணம்.
வங்கிகளை எப்படி அணுகுவது?
ஒவ்வொரு வங்கியும் ஆண்டுக்கு குறிப்பிட்ட தொகையை கடனா  கக்
கொடுக்க வேண்டும் என இலக் கு நிர்ணயித்து செயல்படுகின்றன. அந்த
இலக்குக்காக போட்டிபோட்டு க் கொண்டு வங்கிகள் கடன் தருகி ன்றன. ஆனாலும்
தொழில் முனை வோருக்கு கடன்கிடைக்கவில்லை எனில் அதற்குக் காரணம், சரியான
திட்டமிடல் இல் லாததுதான். உங்கள் தேவை ரூபாய் 25 லட்சம் எனில் அருகிலிருக்
கும் வங்கிகளையே அணுகலாம். அவர்களே
 கடன்
தருவார்கள். 25 லட்சத்துக்கு மேல் போகும் போது, ஒவ்வொரு வங்கியும் தொழில்
கடன்களை ஊக் குவிக்கவே தனியாக சிறுதொழில் கிளையை ( SME Branch ) வைத்தி
ருக்கிறார்கள். அங்கிருக்கும் அதி காரிகளை அணுகினால் அவர்கள் உங்களுக்குத்
தேவையான ஆலோ சனை களை வழங்குவார்கள்.
தேவையான ஆவணங்கள்
அடையாளச் சான்றிதழ், முகவரிச் சான்றிதழ், பிஸினஸ் நடைபெ  றும்
இடத்துக்கான முகவரிச் சான்றிதழ், திட்ட அறிக்கை, வருமான
எதிர்ப்பார்ப்பு(கடனை திருப்பிச்செலுத்தும் காலம் வரை க்கும்), உள்ளாட்சி
மற்று ம் இதர அரசு அலுவலகங்களில் இருந்து தடையில்லாச் சான்றி தழ்
(தேவைப்பட்டால்), பிஸின ஸ் நடைபெறும் இடம் உங்களு டையது என்றால் அதற்கான
சான்றிதழ் (அ) வாடகை இடம் என்றால் ஒப்பந்தச் சான்றிதழ் போன்ற ஆவணங்கள்
கட்டாயம் கொடுக்க வேண்டும். இவை தவிர, வேறு என்னென்ன ஆவணங் கள் தேவை என்பது
கடன் விண்ணப்பத்திலேயே இருக்கும். அவ ற்றையும் கொடுத்தால் நிச்சயம் உங்கள்
கடன் மனுவை வங்கி அதி காரிகள் ஒதுக்கித் தள்ள மாட்டார்கள்!
தனிநபர் கடன்
பர்சனல் லோனின் மிகப் பெரிய சிறப்பே, எதற்காக அதை வாங்குகி  றோம்
என்கிற காரணம்கூடச் சொல் ல வேண்டாம். பொதுவாக, கார் அல் லது வீடு வாங்க
சில லட்சம் ரூபாய் குறையும் போது மீதிப் பணத்துக்காக கடன் கேட்டு வங்கியை
அணுகினா ல் கார் அல்லது வீட்டை அடமானமாகக் காட்ட வேண்டிவரும். கடனைச் சரியா
க கட்டவில்லை என்றால் அடமானம் வைக்கப்பட்டிருப்பதை வங்கி தன்வசம்
எடுத்துக்கொள் ளும். இதை த் தவிர்க்க விரும்புபவர்கள் பர்சனல் லோனைப் பயன்
 படுத்திக்
கொ ள்ள விரும்புகிறார்கள். காரணம் சொல் லத் தேவையில்லை என்பதால் எடுத்த
தெற்கெல்லாம் பர்சனல் லோன் வாங்கு வது சரியல்ல. காரணம் மற்ற கடனை விட
இதற்கு வட்டி மிக அதிகம். எனவே பர்சனல் லோன் வாங்குவதை கடைசி முயற்சி யாக
வைத் துக் கொள்ள வேண்டும்.
வங்கிகள் தயார்
வங்கிகள் இப்போது தாராளமாக பர்சனல் லோன் தரக்காத்திருக்கி  ன்றன.
பொதுவாக, இந்தக் கடனுக்கு 14 – 22%வட்டி வசூலிக்கப்படுகிறது. இந்தியன்
வங்கி, யுனைடெட் பேங்க் ஆஃப் இந்தியா, தமிழ் நாடு மெர்க்கன்டைல் வங்கி போன்
றவை 1 லட்சம் வரைக்கும்தான் பர்சனல் லோன் தருகின்றன. ஐ.சி.ஐ.சி.ஐ. பேங்க்,
ஆக்ஸிஸ் பேங்க், எஸ்.பி.ஐ. போன்றவை 10 லட்சம் வரைதான் கடன் தரும். அதற்கு
மேல் தேவைப்பட்டால் சிட்டி பேங்க், ஹெச்.டி. எஃப்.சி., ஆர்.பி.எஸ். போன்ற
வற்றைத் தொடர்பு கொள்ளலாம். பர்சன ல் லோன் வாங்கக் குறைவான ஆவண ங்கள்
கொடுத் தால் போதும். இருப்பிடம், அடையாளம், வருமானம் போன்றவற்று க்கு
ஆதாரம் கொடுக்க வேண்டும். மூன்று நாட்களில் கடன் கிடை க்க வாய்ப்பு
இருக்கிறது. 1248 மாதங்களில் கடனை திரும்பக் கட்ட லாம்.
பேரம் பேசலாம்
உங்களின் சம்பளம் மற்றும் திரும்பக் கட்டும் தகுதி அதிகமாக இரு  க்கும்பட்சத்தில்
வட்டியில் பேரம் பேசிக் குறைக்கலாம். பரிசீலனை க் கட்டணத்திலும் பேரம்
பேசலாம். பர்சனல் கடன் வாங்கும் வங்கியி லேயே உங்கள் சம்பளக் கணக் கோ,
கிரெடிட் கார்டோ இருந்தால் இந்தப் பேரம் நிச்சயம்கை கொடுக் கும். வட்டியைப்
பொறுத்தவரையில் கடன் தொகை, திரும்பச் செலு த்தும் ஆண்டுகள், வேலையின்
தன்மை, சம்பளத் தொகை, சம்பளம்
 வாங்குபவரா/தொழில்
செய்ப வரா, வாங்கும் நபரின் கடன் வர லாறு போன்றவற்றைப் பொறுத் து
மாறுபடும். வங்கி கொடுக்கும் சலு கை அல்லது வாக்குறுதியை எழுத்து மூலம்
பெற்றுக் கொள்வ து அவசியம். 2 நபர்கள் கேரண்டி கையெழுத்துப் போட வேண்டி
இருக்கும்.
வட்டியைக் கவனிங்க
பர்சனல் லோனில் வட்டி எந்த முறையில் கணக்கிடப்படுகிறது என்  பது
மிகமிக முக்கியம். ஃபிளாட் வட்டியா? (Flat Rate) அல்லது குறையும் வட்டியா?
என்பதைக் கவனிக்கவேண்டும். ஃபிளாட் முறையில் மொத்தக் கடனுக்கும் மொத்த
ஆண்டுக்கும் வட்டி கணக்கிடப்படும். உதா ரணத்துக்கு ஒருவர் 15% வட்டியில்
ரூபாய் 1 லட்சம் கடன் வாங்கி அதனை மூன்றாண் டுகளில் திரும்பச் செலுத்துவதாக
வைத்து க் கொள்வோம். ஃபிளாட் வட்டி என்றால் மாதத் தவணை ரூ.4,028ஆக
இருக்கும். அந் த வகையில் மூன்றாண்டுகளி ல் வட்டி மட்டும் ரூ. 45,000 கட்டி
இருப்பீர்கள். இதுவே குறையும் வட்டிமுறை என்றால் கடன்தொ
 கை
குறையக் குறைய அசலில் அந்தத் தொகையைக் கழித்துக் கொண்டு மீதிக்கு மட்டும்
வட்டி யைக் கணக்கிடுவார்கள். மாதத் தவணை ரூ. 3,476 ஆக இருக்கும்.
இம்முறையில் மொத்த வட்டி ரூ. 24,795. அதாவது, குறையும் வட்டி முறையில்,
ஃபிளாட் வட்டியை விட ரூ. 20,205 குறை வாகக் கட்டி னால் போதுமானது.
முன்கூட்டி அடைக்கலாமா?
பர்சனல் கடனை முன்கூட்டியே அடைக்க பெரும்பாலான வங்கிக  ள்
அவ்வளவு எளிதில் ஒப்புக் கொள் வதில்லை. இடையில் கடனை அடைப்பதாக இருந்தால்
அபராதம் கட்ட வேண்டி வரும். இது பாக்கியுள் ள கடன் தொகையில் சுமார் 5% ஆக
இருக்கும். சில வங்கிகள் மீதமுள்ள தொகையில் 25% வரை ஓராண்டில் அபராதம்
இல்லாமல் கட்ட அனுமதி க்கின்றன. சில வங்கிகள் 612 மாதங்களுக்குப் பிறகே
கடனை முன் கூட்டியே மொத்தமாக அடைக்க ஒப்புக் கொள்ளும். இந்த விவரம்
 லோன்
அக்ரிமென்டில் இருக்கும்.நேரம் இருக் கும் பட்சத்தில் ஒன்றுக்கு மூன்று
வங்கிகளில் வட்டி விகிதம், வட்டி கணக்கிடும் முறை, பரி சீலனைக் கட்டணம்,
முன்கூட்டியே கட்டுவதற் கான அபராதம் போன்றவற்றை விசாரித்து முடிவு செய்வது
நல் லது.
கிளீன் லோன்
சில வங்கிகள் தனி நபர் கடனை ‘கிளீன் லோ ன்’ என்ற பெயரில் வழ ங்கி வருகின்றன. அரசு மற்றும் பொதுத் துறை பணியாளர்கள்,  முன்னணி
தனியார் நிறுவனங்களி ன் நிரந்தரப் பணியாளர்கள் மட்டும் இக்கடனைப்பெற
முடியும். கடன் தொகை, 10 மாதச் சம்பளமாக இரு ந்தால், 60 மாதங்களிலும், 5
மாத சம்பளமாக இருந்தால் 36 மாதங்க ளிலும் கடனைத் திரும்பக் கட்டலா ம்.
இதற்கு மூன்றாம் நபர் கேரண்டி இருவர் கொடுக்க வேண்டும். மேலு ம், கடன்
தொகையை சம்பளத்தில் பிடித்துக் கொள்ள தொழில் நிறுவன த்தின் அனுமதி
அளிக்கும் கடிதமும் கொ டுக்க வேண்டும்.
